2027 yeniden değerleme oranı %27,83: kira geliri istisnası 74.141 TL
Ekim enflasyonuyla 2027 yeniden değerleme oranı %27,83 oldu. Konut kira geliri istisnası 74.141 TL'ye, değer artış kazancı istisnası 191.745 TL'ye çıkıyor.
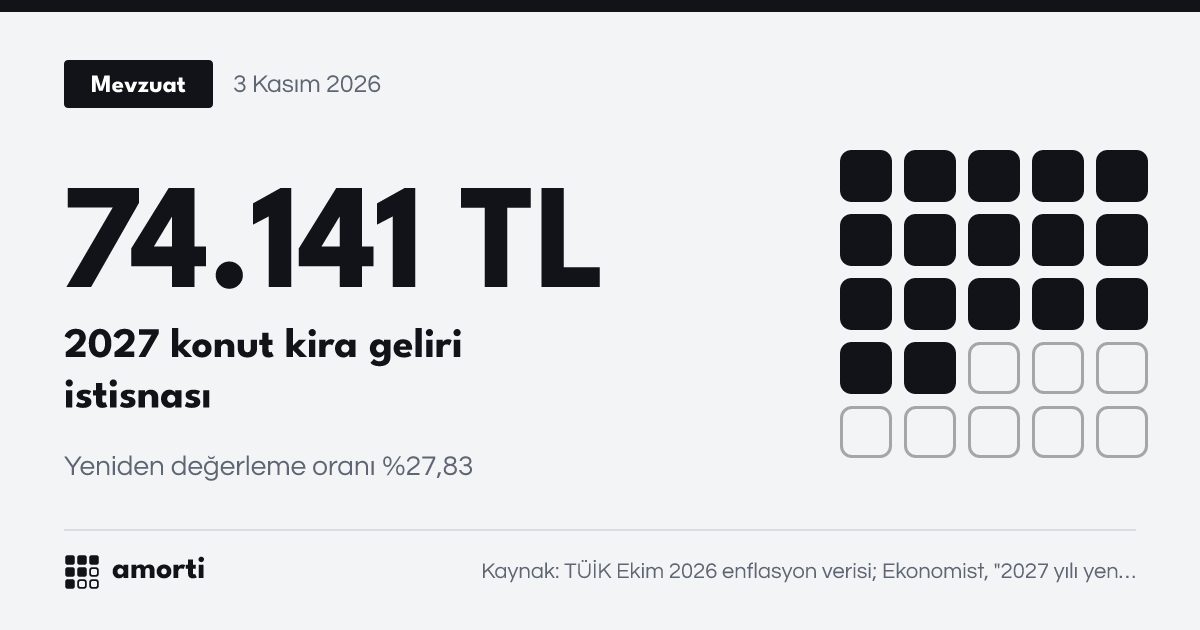
TÜİK'in ekim ayı enflasyon verisiyle 2027 yılı yeniden değerleme oranı %27,83 olarak belli oldu. 2026 için oran %25,49'du. Vergi ve harçlardaki maktu tutarlar bu oranla güncellenir. Cumhurbaşkanı'nın oranı değiştirme yetkisi kullanılmazsa yeni tutarlar 1 Ocak 2027'den itibaren geçerli olacak.
Ev sahiplerini ilgilendiren tutarlar
- Konut kira geliri istisnası: 74.141 TL. Bir yılda konut kirasından elde edilen gelirin bu kısmı gelir vergisinden istisna. İstisnadan yararlanma koşulları ve beyan yükümlülüğü, kişinin diğer gelirlerine göre değişebilir.
- Gayrimenkul değer artış kazancı istisnası: 191.745 TL. Alındıktan sonra beş yıl dolmadan satılan konutun kazancına uygulanır.
- Gayrimenkul sermaye iratlarında beyan sınırı: 511.320 TL. İş yeri kirası gibi stopaja tabi gelirler için geçerli.
Örnekle
Ayda 25.000 TL kirayla verdiğin bir dairenin yıllık geliri 300.000 TL eder. İstisna tutarı yalnızca bu gelirin 74.141 TL'lik kısmını kapsar, kalanı için beyan yükümlülüğü doğabilir. Kesin durumunu bir mali müşavirle netleştirmen gerekir.
Yatırım hesabına etkisi
Kira gelirinin vergisi, bir evin gerçek getirisini düşürür. Amortisman hesaplama aracında vergi ve giderleri düşerek evin kendini kaç yılda ödediğini görebilirsin. Kiracıysan, sözleşme yenilemesinde uygulanabilecek en yüksek artışı kira artış hesaplama aracında bul.
Kaynak: TÜİK Ekim 2026 enflasyon verisi; Ekonomist, "2027 yılı yeniden değerleme oranı belli oldu" (3 Kasım 2026)